
Start » Wasserspender Vergleich » Wissen rund um Wasserspender » Nutzungsdauer von Wasserspendern, wie Betriebe abschreiben und was die AfA-Tabelle sagt
Eine eigene Nutzungsdauer für Wasserspender nennt die AfA-Tabelle des Bundesfinanzministeriums nicht, Betriebe ordnen das Gerät deshalb einer verwandten Position zu. Naheliegend sind Getränkeautomaten mit 7 Jahren, je nach Bauart kommen auch Kühleinrichtungen mit 8 Jahren oder Wasseraufbereitungsanlagen in Betracht. Liegen die Anschaffungskosten bei höchstens 800 Euro netto, können Sie den Wasserspender als geringwertiges Wirtschaftsgut sofort absetzen, Miete und Leasingraten sind laufende Betriebsausgaben. Dieser Ratgeber zeigt die Optionen mit Rechenbeispielen und erklärt, worauf Sie bei Installation und Vertragslaufzeit achten. Die Angaben ersetzen keine Steuerberatung.
Die betriebsgewöhnliche Nutzungsdauer bestimmt, über wie viele Jahre Sie ein gekauftes Gerät abschreiben. Das Bundesfinanzministerium veröffentlicht dafür AfA-Tabellen. Wasserspender sind dort nicht ausdrücklich aufgeführt. Steuerberater ordnen sie deshalb der Position zu, die Bauart und Zweck am besten trifft.
Für einen leitungsgebundenen Wasserspender, der gekühltes oder sprudelndes Wasser zapft, liegt die Position Getränkeautomaten nahe. Für Geräte, bei denen die Kühlung im Vordergrund steht, kommen Kühleinrichtungen in Betracht, für reine Filter- und Aufbereitungstechnik die Wasseraufbereitungsanlagen. Die Tabelle zeigt die relevanten Einträge.
| Position in der AfA-Tabelle | Nutzungsdauer | Passt zu |
|---|---|---|
| Getränkeautomaten, allgemeine Tabelle 7.4.1 | 7 Jahre | Wasserspender mit Kühlung, Sprudel oder Heißwasser |
| Kühleinrichtungen, allgemeine Tabelle 6.4 | 8 Jahre | Geräte mit Schwerpunkt Kühlung |
| Kühlschränke, allgemeine Tabelle 7.7 | 10 Jahre | reine Kühlgeräte, etwa für Flaschen |
| Wasseraufbereitungsanlagen, allgemeine Tabelle 3.1.10 | 12 Jahre | Aufbereitungstechnik in der Hausinstallation |
| Wasseraufbereitungsanlagen, Tabelle Gastgewerbe | 10 Jahre | Aufbereitung in Gastronomie und Hotel |
| Kühlanlagen, Tabelle Gastgewerbe | 5 Jahre | Kühltechnik im Gastgewerbe |
Die allgemeine Tabelle stammt aus dem Jahr 2000, die Tabelle für das Gastgewerbe aus 1995. Branchentabellen gehen der allgemeinen Tabelle vor, wenn sie für Ihren Betrieb gelten. Welche Position Sie wählen, stimmen Sie bitte mit Ihrer Steuerberatung ab und bleiben dann dabei.
Bei der linearen AfA verteilen Sie die Anschaffungskosten gleichmäßig auf die Nutzungsdauer. Im Jahr der Anschaffung gilt die AfA zeitanteilig, also nur für die Monate ab Anschaffung. Grundlage sind die Nettokosten, wenn Sie zum Vorsteuerabzug berechtigt sind.
Ein Beispiel mit einem öffentlich genannten Preis zeigt den Rechenweg. Die SWM M-Wasserbar nennt einen Kaufpreis ab 2.450 Euro netto. Bei 7 Jahren Nutzungsdauer ergeben sich 350 Euro AfA pro vollem Jahr. Wird das Gerät im Oktober angeschafft, setzen Sie im ersten Jahr drei Monate an, also 87,50 Euro. Den Rest verteilen Sie auf die Folgejahre, bis der Buchwert bei null liegt.
Wie hoch Kaufpreise je nach Größe ausfallen, zeigt der Ratgeber Wasserspender kaufen.
Für bewegliche Wirtschaftsgüter, die nach dem 30. Juni 2025 und vor dem 1. Januar 2028 angeschafft werden, erlaubt § 7 Absatz 2 Einkommensteuergesetz wieder die degressive AfA. Der Prozentsatz darf höchstens das Dreifache des linearen Satzes betragen und 30 Prozent nicht übersteigen. Er wird jedes Jahr auf den Restbuchwert angewendet.
Bei 7 Jahren Nutzungsdauer liegt der lineare Satz bei rund 14,3 Prozent, das Dreifache wäre höher als 30 Prozent, also gilt die Obergrenze von 30 Prozent. Für das Gerät zu 2.450 Euro netto ergibt sich bei Anschaffung im Januar eine AfA von 735 Euro im ersten Jahr, im zweiten Jahr 514,50 Euro auf den Restwert von 1.715 Euro. Sie ziehen also Aufwand nach vorn, was die Steuerlast in den ersten Jahren senkt.
Die degressive AfA lohnt sich vor allem bei höheren Anschaffungskosten.
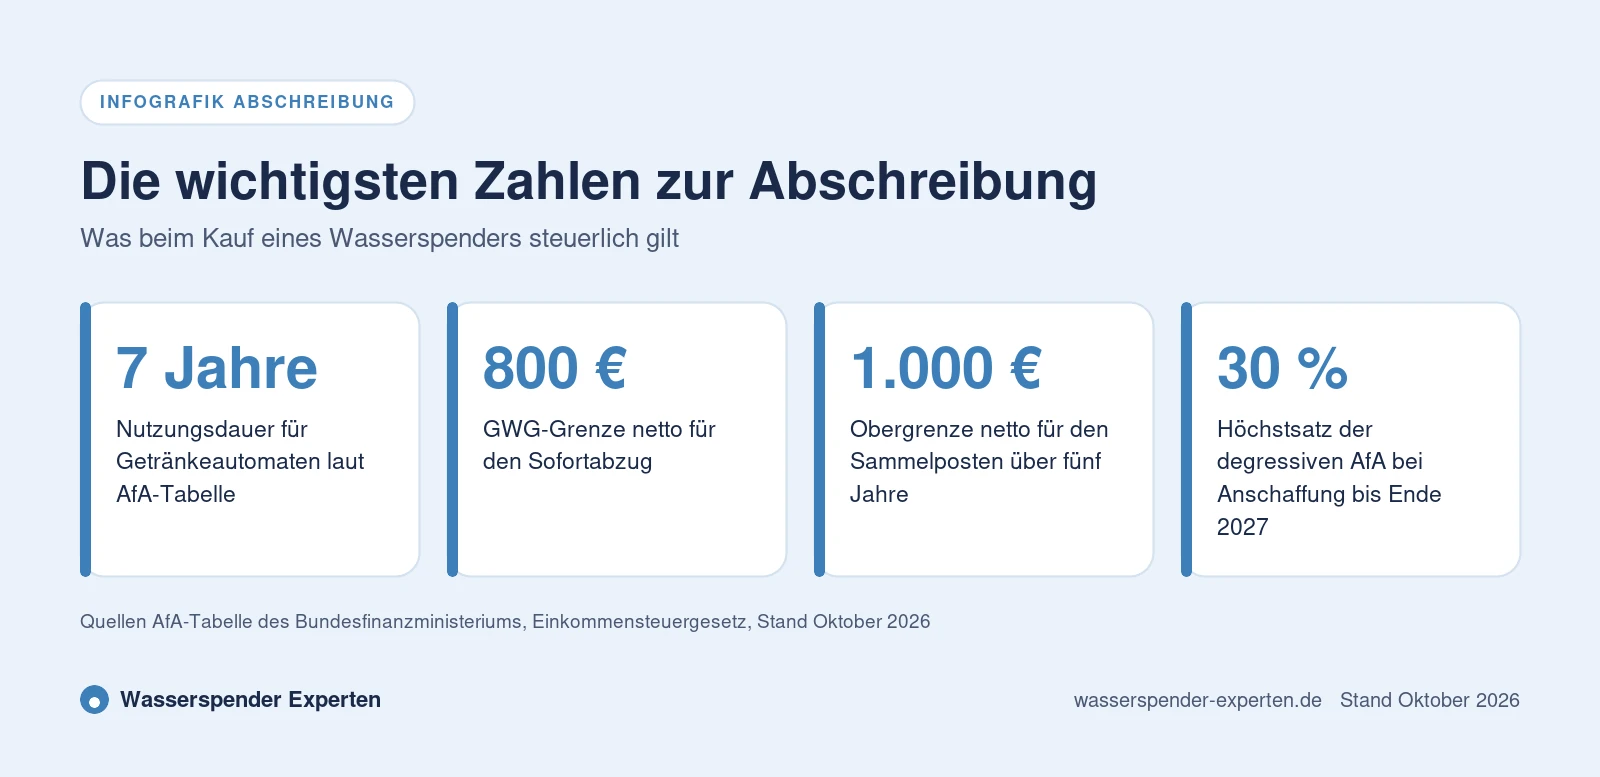
Viele Tischgeräte liegen im Kauf laut Marktkorridor bei etwa 500 bis 1.500 Euro netto. Damit kommen die Regeln für geringwertige Wirtschaftsgüter ins Spiel. Ein Wasserspender ist selbständig nutzbar und erfüllt deshalb die Voraussetzung.
Der Sammelposten gilt einheitlich für alle Wirtschaftsgüter dieser Größenordnung eines Jahres. Scheidet ein Gerät vorzeitig aus, wird der Sammelposten nicht vermindert. Ob Sofortabzug oder Sammelposten günstiger ist, hängt von Ihrem übrigen Investitionsverhalten ab.
Zu den Anschaffungskosten gehören auch Nebenkosten, die nötig sind, um das Gerät betriebsbereit zu machen. Dazu zählen Lieferung, Anschluss an die Wasserleitung und eine eigens eingebaute Sicherungsarmatur. Laut Marktkorridor liegt die Erstinstallation bei etwa 150 bis 300 Euro netto. Ein Tischgerät zu 700 Euro überschreitet mit 200 Euro Installation die GWG-Grenze von 800 Euro und kann dann nicht mehr sofort abgesetzt werden.
Der erste Filter, die erste CO2-Flasche oder Becher sind dagegen meist Verbrauchsmaterial. Wie der Anschluss technisch abläuft, lesen Sie im Ratgeber DIN EN 1717 und Zertifikate am Wasserspender. Bei baulichen Maßnahmen wie einer neuen Wasserleitung durch mehrere Räume kann eine eigene Zuordnung zum Gebäude nötig sein, auch das klärt die Steuerberatung.
Mieten Sie den Wasserspender, gibt es keine Abschreibung beim Nutzer. Die monatliche Rate ist im Jahr der Zahlung eine Betriebsausgabe. Das gilt in der Regel auch für Leasing, solange das Gerät steuerlich dem Leasinggeber zugerechnet wird. Nach den Leasing-Erlassen der Finanzverwaltung ist das üblicherweise der Fall, wenn die Grundmietzeit zwischen 40 und 90 Prozent der betriebsgewöhnlichen Nutzungsdauer liegt und keine ungewöhnlichen Kauf- oder Verlängerungsoptionen vereinbart sind.
Bei 7 Jahren Nutzungsdauer entsprechen 40 bis 90 Prozent rund 34 bis 75 Monaten. BRITA nennt für die Miete in der Regel 36, 48 oder 60 Monate Laufzeit, die SWM M-Wasserbar eine Nutzungsüberlassung über 48 Monate. Solche Laufzeiten liegen im üblichen Rahmen. Prüfen Sie Sonderklauseln mit Ihrer Steuerberatung. Wie sich Leasing, Miete und Kauf unterscheiden, zeigt der Ratgeber Wasserspender leasen.
Die steuerliche Wirkung ist nur ein Teil der Entscheidung. Liquidität, Service und Flexibilität zählen ebenso. Die Übersicht hilft bei der Einordnung.
| Kriterium | Kauf | Miete oder Leasing |
|---|---|---|
| Steuerliche Wirkung | AfA über Nutzungsdauer, GWG oder Sammelposten | Rate sofort als Betriebsausgabe |
| Liquidität | Einmalzahlung, laut Korridor etwa 500 bis 8.000 Euro | laufend, laut Korridor etwa 30 bis 600 Euro im Monat |
| Wartung | separat, ohne Vertrag etwa 210 bis 380 Euro im Jahr | oft in der Rate enthalten |
| Bilanz | Gerät im Anlagevermögen | in der Regel nicht beim Nutzer |
| Vertragsende | Gerät bleibt, Restwert möglich | Rückgabe, oft Abholpauschale von etwa 150 Euro |
Alle Werte ohne Umsatzsteuer, Stand Oktober 2026. Eine ausführliche Abwägung finden Sie im Ratgeber Wasserspender kaufen oder mieten.
Der Preisrechner zeigt Ihnen auf Basis von Mitarbeiterzahl und Ausstattung, mit welcher Monatsrate oder welchem Kaufpreis Sie rechnen können.
Die folgenden Beispiele nutzen Werte aus dem Marktkorridor und sind Rechenmodelle, keine Angebote. Alle Beträge netto.
Ein Tischgerät kostet 700 Euro, die Installation 200 Euro. Die Anschaffungskosten von 900 Euro liegen über der GWG-Grenze. Möglich sind ein Sammelposten mit 180 Euro pro Jahr über fünf Jahre oder die lineare AfA über 7 Jahre mit rund 128,57 Euro pro vollem Jahr. Wartung ohne Servicevertrag mit etwa 210 bis 380 Euro im Jahr setzen Sie zusätzlich sofort ab.
Ein Standgerät kostet 3.000 Euro inklusive Installation. Linear ergeben sich rund 428,57 Euro pro Jahr. Mit degressiver AfA von 30 Prozent sind es im ersten vollen Jahr 900 Euro, im zweiten 630 Euro. Alternativ mieten Sie für etwa 90 bis 300 Euro im Monat und setzen jede Rate sofort ab.
Eine Praxis mit zehn Personen mietet ein Gerät für 60 Euro im Monat mit Service. Im Jahr fallen 720 Euro an, die vollständig als Betriebsausgabe gelten. Eine Abschreibung entfällt.
Die steuerliche Nutzungsdauer sagt wenig darüber, wie lange ein Gerät tatsächlich läuft. Gut gewartete Wasserspender arbeiten oft länger, verschleißen aber bei Kühlung, Pumpen und Ventilen. Laut den Vorbemerkungen zu den AfA-Tabellen kann eine kürzere Nutzungsdauer angesetzt werden, wenn sie im Einzelfall begründet ist, etwa bei sehr intensiver Nutzung. Bei gebrauchten Geräten schätzen Sie die Restnutzungsdauer.
Bei Mietverträgen endet die Nutzung oft mit der Laufzeit. BRITA nennt etwa eine Option auf ein Neugerät nach Ablauf. Wie Wartung die Lebensdauer beeinflusst, lesen Sie im Ratgeber Wasserspender Wartung.
Neben Abschreibung oder Rate entstehen laufende Kosten, die Sie im Jahr der Zahlung abziehen. Dazu gehören Wartung, Filterwechsel, CO2 mit etwa 15 bis 25 Euro je Kartusche und Strom mit etwa 5 bis 10 Euro im Monat laut Marktkorridor. Reparaturen sind ebenfalls sofort abziehbar, solange sie das Gerät nicht wesentlich verbessern.
Als vorsteuerabzugsberechtigter Betrieb rechnen Sie mit Nettobeträgen, auch die GWG-Grenzen beziehen sich auf den Nettowert. Kleinunternehmer ohne Vorsteuerabzug setzen die Bruttokosten an. Das Wasser, das Beschäftigte im Betrieb kostenlos trinken, gilt in der Regel nicht als Arbeitslohn. Mehr dazu im Ratgeber Wasserspender für Mitarbeiter. Die rechtlichen Grundlagen zum Betrieb des Geräts erklärt der Ratgeber Wasserspender und Trinkwasserverordnung.
Eine eigene Position gibt es in der AfA-Tabelle nicht. Häufig wird die Position Getränkeautomaten mit 7 Jahren herangezogen, je nach Bauart auch Kühleinrichtungen mit 8 Jahren. Die Zuordnung sollten Sie mit Ihrer Steuerberatung festlegen.
Ja, wenn die Anschaffungskosten einschließlich Installation höchstens 800 Euro netto betragen. Liegen sie zwischen 250 und 1.000 Euro, ist alternativ ein Sammelposten über fünf Jahre möglich.
Für bewegliche Wirtschaftsgüter, die zwischen dem 1. Juli 2025 und dem 31. Dezember 2027 angeschafft werden, ist eine degressive AfA von bis zu 30 Prozent auf den Restbuchwert möglich. Ein Wasserspender ist ein bewegliches Wirtschaftsgut.
Im Jahr der Anschaffung setzen Sie die AfA zeitanteilig für die Monate ab Anschaffung an. Bei 2.450 Euro und 7 Jahren sind das 350 Euro pro Jahr, bei Anschaffung im Oktober im ersten Jahr 87,50 Euro.
Ja, die Miete ist eine laufende Betriebsausgabe und im Jahr der Zahlung abziehbar. Das gilt auch für Wartung, Filter, CO2 und Strom. Leasingraten sind in der Regel ebenfalls sofort abziehbar.
Ja, Kosten für Lieferung und Anschluss sind Anschaffungsnebenkosten und erhöhen die Bemessungsgrundlage. Dadurch kann ein günstiges Gerät die GWG-Grenze von 800 Euro überschreiten.
Bei Gebrauchtgeräten schätzen Sie die Restnutzungsdauer anhand von Alter und Zustand. Sie ist meist kürzer als die Nutzungsdauer eines Neugeräts, die Schätzung sollte nachvollziehbar dokumentiert sein.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Was sich für Unternehmen rechnet
Leasing, Miete und Kauf im Vergleich
Mehr erfahren
Was Arbeitgeber beim Trinkwasser regeln müssen
Rückflussschutz und Zertifikate am Wasserspender